


- 6,376
- 31,211
- Thread cover
- data/assets/threadprofilecover/TungAnh52-1791794286.png
- Chủ đề liên quan
- 11880,12000,
Các yếu tố cơ bản gây ra áp lực bán vẫn còn tồn tại.
Các nhà đầu tư trái phiếu phải quay ngược lại lịch sử để tìm tiền lệ cho lợi suất trái phiếu kho bạc Mỹ. Hôm thứ Năm, lợi suất trái phiếu 10 năm đã chạm mức 5,34%, mức cao nhất kể từ năm 2002. Lợi suất trái phiếu 30 năm cũng đạt mức cao nhất kể từ năm đó. Một thị trường vốn đã bị ảnh hưởng bởi nhiều tuần bán tháo đang đưa ra một lời cảnh báo khác: Việc tài trợ cho nợ của Mỹ đang ngày càng trở nên đắt đỏ.
Rồi sau đó, tình hình trở nên khả quan hơn. Số liệu lạm phát thấp hơn dự kiến, những bình luận trấn an từ một quan chức cấp cao của Cục Dự trữ Liên bang, và báo cáo việc làm đáng thất vọng đã khuyến khích các nhà đầu tư mua trái phiếu kho bạc. Giá trái phiếu phục hồi và lợi suất giảm bớt vào cuối tuần.
Liệu đây có phải là khởi đầu của một sự phục hồi bền vững? Tôi khá hoài nghi. Các thông cáo báo chí đã làm giảm khả năng tăng lãi suất quỹ liên bang ngay lập tức. Nhưng chúng lại không giải quyết được đáng kể các yếu tố cơ bản đẩy chi phí vay dài hạn lên cao.
Báo cáo hôm thứ Tư cho thấy chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) đã tăng 3,4% trong tháng 8 so với cùng kỳ năm ngoái. Chỉ số lõi, không bao gồm thực phẩm và năng lượng, tăng 3%. Cả hai con số đều thấp hơn dự kiến. Nhưng cả hai đều cao hơn nhiều so với mục tiêu 2% của Cục Dự trữ Liên bang.
Còn một lý do khác nữa để giảm bớt sự hân hoan. Bản báo cáo đã bao gồm các điều chỉnh thống kê hàng năm kéo dài từ tháng 1 năm 2021. Theo số liệu đã điều chỉnh, cả tỷ lệ lạm phát chung và lạm phát lõi hàng năm đều không thay đổi so với tháng 7. Các nhà đầu tư nên phân biệt giữa lạm phát thấp hơn dự báo, các điều chỉnh làm giảm tỷ lệ lạm phát đã báo cáo trước đó và sự sụt giảm mới trong tháng gần nhất. Đó là ba diễn biến khác nhau.
Việc điều chỉnh không làm mất hiệu lực các số liệu. Tuy nhiên, chúng đòi hỏi phải so sánh bằng cách sử dụng lịch sử thống kê nhất quán. Bản phát hành mới nhất mang lại sự khích lệ, nhưng khó có thể khẳng định rằng vấn đề lạm phát đã được giải quyết.
Các nhà đầu tư trái phiếu cũng hoan nghênh những bình luận từ John Williams, Chủ tịch Ngân hàng Dự trữ Liên bang New York, cho thấy không có sự cấp bách nào trong việc tăng lãi suất chính sách một lần nữa. Thị trường đã giảm xác suất tăng lãi suất tại cuộc họp ngày 27-28 tháng 10 của Ủy ban Thị trường Mở Liên bang.
Báo cáo việc làm hôm thứ Sáu đã củng cố thêm nhận định đó. Nền kinh tế chỉ tạo thêm 29.000 việc làm trong tháng 9, so với con số 84.000 mà cuộc khảo sát của Wall Street Journal dự đoán. Tình hình tuyển dụng yếu kém khiến các nhà hoạch định chính sách có lý do để chờ đợi trước khi thắt chặt chính sách tiền tệ hơn nữa.

Những diễn biến này rất quan trọng. Một sự suy thoái kinh tế kéo dài cuối cùng có thể làm giảm lạm phát và kéo lãi suất dài hạn xuống thấp hơn. Nhưng việc Cục Dự trữ Liên bang (Fed) tạm dừng sẽ khiến ba vấn đề cơ bản vẫn chưa được giải quyết.
Thứ nhất, chính sách tài khóa hầu như không cho thấy nỗ lực đáng tin cậy nào trong việc kiểm soát nợ công. Chi phí lãi suất hàng năm đã vượt quá 1 nghìn tỷ đô la và thậm chí vượt cả chi tiêu quốc phòng. Dự luật lớn và đẹp đẽ (Big Beautiful Bill) đã làm tăng đáng kể gánh nặng nợ tiềm tàng.
Bài toán tính toán rất khắc nghiệt. Thâm hụt ngân sách càng lớn thì càng cần vay mượn nhiều hơn. Lãi suất cao hơn làm tăng chi phí vay mới và tái cấp vốn cho các khoản nợ đến hạn. Chi phí lãi vay càng lớn thì thâm hụt càng tăng, đòi hỏi phải huy động thêm vốn.
Quá trình này diễn ra theo thời gian khi các khoản nợ hiện có đáo hạn. Nhưng các nhà đầu tư mua trái phiếu kho bạc dài hạn phải đánh giá gánh nặng tương lai đó ngay hôm nay. Một báo cáo lạm phát khả quan không thể bù đắp cho việc thiếu một kế hoạch tài chính đáng tin cậy.
Thứ hai, xung đột Iran tiếp tục đe dọa nguồn cung và giá năng lượng bất chấp các tuyên bố ngừng bắn liên tục. Tổng thống Trump tuần này cho biết ông không tin “có thể đạt được hòa bình” với Iran, đồng thời vẫn để ngỏ khả năng tái diễn hành động quân sự sau cuộc bầu cử giữa nhiệm kỳ.
Điều đó khó có thể tạo cơ sở cho niềm tin rằng cú sốc năng lượng đã kết thúc. Ngay cả trong thời gian tạm lắng giao tranh, sự không chắc chắn về các cuộc tấn công mới, gián đoạn vận chuyển và tổn thất sản xuất vẫn có thể khiến giá năng lượng tăng thêm.
Hậu quả không chỉ giới hạn ở xăng dầu. Chi phí năng lượng tác động đến vận tải, sản xuất và phân phối. Việc loại trừ thực phẩm và năng lượng khỏi thước đo lạm phát cốt lõi không giúp bảo vệ phần còn lại của nền kinh tế khỏi giá dầu tăng cao.
Thứ ba, gánh nặng thuế quan vẫn còn đáng kể. Tổ chức Tax Foundation ước tính rằng thuế quan ảnh hưởng đến 54% hàng hóa nhập khẩu của Mỹ vào năm 2026 và đưa ra mức thuế suất áp dụng là 11,8%, so với 1,5% vào năm 2022.
Các nhà nhập khẩu Mỹ phải trả thuế. Một phần chi phí có thể được bù đắp thông qua việc giảm lợi nhuận hoặc nhượng bộ giá cả từ phía nhà cung cấp; một phần khác sẽ do người tiêu dùng gánh chịu. Thuế quan cũng làm tăng chi phí cho các doanh nghiệp sử dụng nguyên vật liệu và linh kiện nhập khẩu.
Việc tăng thuế quan không nhất thiết dẫn đến lạm phát gia tăng vĩnh viễn. Tuy nhiên, những thay đổi liên tục về thuế và sự lan truyền dần dần của chúng qua chuỗi cung ứng có thể kéo dài áp lực giá cả, đặc biệt khi chi phí năng lượng cũng tăng cao.
Kết luận của tôi là đợt biến động lãi suấtuần qua mang lại sự tạm lắng mà không tạo ra sự đảo chiều. Tình trạng tuyển dụng yếu và lạm phát giảm cần được quan tâm. Tương tự, thâm hụt ngân sách, cuộc chiến chưa được giải quyết và gánh nặng thuế quan vẫn tiếp diễn. Cục Dự trữ Liên bang có thể quyết định hoãn đợt tăng lãi suất tiếp theo. Tuy nhiên, việc làm đó không thể giúp cải thiện tình hình tài chính của chính phủ, đảm bảo hòa bình với Iran hoặc xóa bỏ thuế nhập khẩu.
Thị trường trái phiếu có thể hoan nghênh việc Cục Dự trữ Liên bang (Fed) tạm dừng chính sách nới lỏng định lượng. Một sự phục hồi bền vững đòi hỏi sự thay đổi trong các chính sách đã dẫn đến việc tạm dừng chính sách này.

 traderviet.tv
Các nhà đầu tư trái phiếu phải quay ngược lại lịch sử để tìm tiền lệ cho lợi suất trái phiếu kho bạc Mỹ. Hôm thứ Năm, lợi suất trái phiếu 10 năm đã chạm mức 5,34%, mức cao nhất kể từ năm 2002. Lợi suất trái phiếu 30 năm cũng đạt mức cao nhất kể từ năm đó. Một thị trường vốn đã bị ảnh hưởng bởi nhiều tuần bán tháo đang đưa ra một lời cảnh báo khác: Việc tài trợ cho nợ của Mỹ đang ngày càng trở nên đắt đỏ.
Rồi sau đó, tình hình trở nên khả quan hơn. Số liệu lạm phát thấp hơn dự kiến, những bình luận trấn an từ một quan chức cấp cao của Cục Dự trữ Liên bang, và báo cáo việc làm đáng thất vọng đã khuyến khích các nhà đầu tư mua trái phiếu kho bạc. Giá trái phiếu phục hồi và lợi suất giảm bớt vào cuối tuần.
Liệu đây có phải là khởi đầu của một sự phục hồi bền vững? Tôi khá hoài nghi. Các thông cáo báo chí đã làm giảm khả năng tăng lãi suất quỹ liên bang ngay lập tức. Nhưng chúng lại không giải quyết được đáng kể các yếu tố cơ bản đẩy chi phí vay dài hạn lên cao.
Báo cáo hôm thứ Tư cho thấy chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) đã tăng 3,4% trong tháng 8 so với cùng kỳ năm ngoái. Chỉ số lõi, không bao gồm thực phẩm và năng lượng, tăng 3%. Cả hai con số đều thấp hơn dự kiến. Nhưng cả hai đều cao hơn nhiều so với mục tiêu 2% của Cục Dự trữ Liên bang.
Còn một lý do khác nữa để giảm bớt sự hân hoan. Bản báo cáo đã bao gồm các điều chỉnh thống kê hàng năm kéo dài từ tháng 1 năm 2021. Theo số liệu đã điều chỉnh, cả tỷ lệ lạm phát chung và lạm phát lõi hàng năm đều không thay đổi so với tháng 7. Các nhà đầu tư nên phân biệt giữa lạm phát thấp hơn dự báo, các điều chỉnh làm giảm tỷ lệ lạm phát đã báo cáo trước đó và sự sụt giảm mới trong tháng gần nhất. Đó là ba diễn biến khác nhau.
Việc điều chỉnh không làm mất hiệu lực các số liệu. Tuy nhiên, chúng đòi hỏi phải so sánh bằng cách sử dụng lịch sử thống kê nhất quán. Bản phát hành mới nhất mang lại sự khích lệ, nhưng khó có thể khẳng định rằng vấn đề lạm phát đã được giải quyết.
Các nhà đầu tư trái phiếu cũng hoan nghênh những bình luận từ John Williams, Chủ tịch Ngân hàng Dự trữ Liên bang New York, cho thấy không có sự cấp bách nào trong việc tăng lãi suất chính sách một lần nữa. Thị trường đã giảm xác suất tăng lãi suất tại cuộc họp ngày 27-28 tháng 10 của Ủy ban Thị trường Mở Liên bang.
Báo cáo việc làm hôm thứ Sáu đã củng cố thêm nhận định đó. Nền kinh tế chỉ tạo thêm 29.000 việc làm trong tháng 9, so với con số 84.000 mà cuộc khảo sát của Wall Street Journal dự đoán. Tình hình tuyển dụng yếu kém khiến các nhà hoạch định chính sách có lý do để chờ đợi trước khi thắt chặt chính sách tiền tệ hơn nữa.

Những diễn biến này rất quan trọng. Một sự suy thoái kinh tế kéo dài cuối cùng có thể làm giảm lạm phát và kéo lãi suất dài hạn xuống thấp hơn. Nhưng việc Cục Dự trữ Liên bang (Fed) tạm dừng sẽ khiến ba vấn đề cơ bản vẫn chưa được giải quyết.
Thứ nhất, chính sách tài khóa hầu như không cho thấy nỗ lực đáng tin cậy nào trong việc kiểm soát nợ công. Chi phí lãi suất hàng năm đã vượt quá 1 nghìn tỷ đô la và thậm chí vượt cả chi tiêu quốc phòng. Dự luật lớn và đẹp đẽ (Big Beautiful Bill) đã làm tăng đáng kể gánh nặng nợ tiềm tàng.
Bài toán tính toán rất khắc nghiệt. Thâm hụt ngân sách càng lớn thì càng cần vay mượn nhiều hơn. Lãi suất cao hơn làm tăng chi phí vay mới và tái cấp vốn cho các khoản nợ đến hạn. Chi phí lãi vay càng lớn thì thâm hụt càng tăng, đòi hỏi phải huy động thêm vốn.
Quá trình này diễn ra theo thời gian khi các khoản nợ hiện có đáo hạn. Nhưng các nhà đầu tư mua trái phiếu kho bạc dài hạn phải đánh giá gánh nặng tương lai đó ngay hôm nay. Một báo cáo lạm phát khả quan không thể bù đắp cho việc thiếu một kế hoạch tài chính đáng tin cậy.
Thứ hai, xung đột Iran tiếp tục đe dọa nguồn cung và giá năng lượng bất chấp các tuyên bố ngừng bắn liên tục. Tổng thống Trump tuần này cho biết ông không tin “có thể đạt được hòa bình” với Iran, đồng thời vẫn để ngỏ khả năng tái diễn hành động quân sự sau cuộc bầu cử giữa nhiệm kỳ.
Điều đó khó có thể tạo cơ sở cho niềm tin rằng cú sốc năng lượng đã kết thúc. Ngay cả trong thời gian tạm lắng giao tranh, sự không chắc chắn về các cuộc tấn công mới, gián đoạn vận chuyển và tổn thất sản xuất vẫn có thể khiến giá năng lượng tăng thêm.
Hậu quả không chỉ giới hạn ở xăng dầu. Chi phí năng lượng tác động đến vận tải, sản xuất và phân phối. Việc loại trừ thực phẩm và năng lượng khỏi thước đo lạm phát cốt lõi không giúp bảo vệ phần còn lại của nền kinh tế khỏi giá dầu tăng cao.
Thứ ba, gánh nặng thuế quan vẫn còn đáng kể. Tổ chức Tax Foundation ước tính rằng thuế quan ảnh hưởng đến 54% hàng hóa nhập khẩu của Mỹ vào năm 2026 và đưa ra mức thuế suất áp dụng là 11,8%, so với 1,5% vào năm 2022.

Các nhà nhập khẩu Mỹ phải trả thuế. Một phần chi phí có thể được bù đắp thông qua việc giảm lợi nhuận hoặc nhượng bộ giá cả từ phía nhà cung cấp; một phần khác sẽ do người tiêu dùng gánh chịu. Thuế quan cũng làm tăng chi phí cho các doanh nghiệp sử dụng nguyên vật liệu và linh kiện nhập khẩu.
Việc tăng thuế quan không nhất thiết dẫn đến lạm phát gia tăng vĩnh viễn. Tuy nhiên, những thay đổi liên tục về thuế và sự lan truyền dần dần của chúng qua chuỗi cung ứng có thể kéo dài áp lực giá cả, đặc biệt khi chi phí năng lượng cũng tăng cao.
Kết luận của tôi là đợt biến động lãi suấtuần qua mang lại sự tạm lắng mà không tạo ra sự đảo chiều. Tình trạng tuyển dụng yếu và lạm phát giảm cần được quan tâm. Tương tự, thâm hụt ngân sách, cuộc chiến chưa được giải quyết và gánh nặng thuế quan vẫn tiếp diễn. Cục Dự trữ Liên bang có thể quyết định hoãn đợt tăng lãi suất tiếp theo. Tuy nhiên, việc làm đó không thể giúp cải thiện tình hình tài chính của chính phủ, đảm bảo hòa bình với Iran hoặc xóa bỏ thuế nhập khẩu.
Thị trường trái phiếu có thể hoan nghênh việc Cục Dự trữ Liên bang (Fed) tạm dừng chính sách nới lỏng định lượng. Một sự phục hồi bền vững đòi hỏi sự thay đổi trong các chính sách đã dẫn đến việc tạm dừng chính sách này.
Nguồn: Srikonomics

Giao dịch với phân kỳ - Cách tối ưu hóa điểm vào lệnh

Giới thiệu sách Trading hay
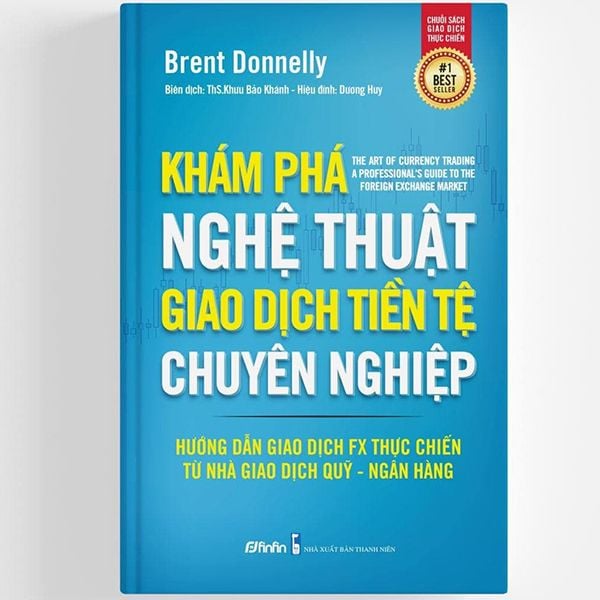
Khám phá Nghệ thuật Giao dịch Tiền tệ Chuyên nghiệp
Sách được viết bởi FX Trader chuyên nghiệp, có gần 30 năm giao dịch Forex cho các ngân hàng lớn thế giới như Citi, Nomura hay HSBC, đồng thời từng trading cho quỹ đầu cơ có vốn hàng chục triệu đô la


Bài viết liên quan


