



- 6,368
- 31,209
- Thread cover
- data/assets/threadprofilecover/TungAnh-2025-03-17T141043-1790608509.974-1790608509.png
- Chủ đề liên quan
- 6850,6873,
Giá vàng giảm xuống còn 4.304 đô la vào ngày 23 tháng 9 năm 2026. Giá bạc giảm 3% xuống còn 65 đô la. Các phương tiện truyền thông đổ lỗi cho Cục Dự trữ Liên bang (Fed) có chính sách thắt chặt chi tiêu và đồng đô la mạnh lên, đồng thời nêu đích danh một số người. Chủ tịch Fed chi nhánh St. Louis, Alberto Musalem, và Chủ tịch Fed chi nhánh Chicago, Austan Goolsbee, đều phát tín hiệu rằng có thể cần phải tăng lãi suất thêm nữa, trong các tuyên bố công khai ngày hôm đó. Tất cả những điều đó đều đúng. Nhưng đó không phải là con số thực sự khiến giá vàng biến động.
Con số quan trọng là lợi suất thực tế của trái phiếu chính phủ kỳ hạn 10 năm, và nó đã tăng 13 điểm cơ bản vào cùng ngày hôm đó. Nếu bạn không biết cách tự tìm con số đó, thì bạn đang đọc tín hiệu quan trọng nhất của vàng một cách gián tiếp, được lọc qua bất kỳ tiêu đề nào mà hãng thông tấn đưa tin. Dưới đây là cách tự kiểm tra, sử dụng cùng dữ liệu mà nhóm biên tập này thu thập.
Hầu hết các bài viết đều bỏ qua một sự thật đơn giản: không chỉ có một mức lãi suất trái phiếu kho bạc 10 năm duy nhất. Trên thực tế có hai mức lãi suất khác nhau, và chúng trả lời những câu hỏi khác nhau.
Lợi suất danh nghĩa kỳ hạn 10 năm (mã chứng khoán FRED DGS10) là lợi suất mà mọi người thường nhắc đến. Đó là lãi suất của trái phiếu kho bạc kỳ hạn 10 năm tiêu chuẩn. Vào ngày 23 tháng 9, lợi suất này đóng cửa ở mức 5,11%. Con số này tăng 31 điểm cơ bản so với mức 4,80% vào ngày 8 tháng 9.
Lợi suất thực tế của trái phiếu kỳ hạn 10 năm (mã FRED DFII10) thì khác. Đó là lợi suất của trái phiếu kho bạc được bảo vệ khỏi lạm phát (Treasury Inflation-Protected Securities), loại trái phiếu có mệnh giá điều chỉnh theo lạm phát. Phần còn lại là khoản bồi thường thuần túy cho việc cho vay tiền, sau khi đã loại bỏ phần bù lạm phát. Vào ngày 23 tháng 9, DFII10 đóng cửa ở mức 2,76%, tăng 33 điểm cơ bản so với mức 2,43% vào ngày 8 tháng 9.
Chênh lệch giữa hai con số này, khoảng 2,35 điểm phần trăm, chính là tỷ lệ lạm phát hòa vốn của thị trường (mã chứng khoán FRED T10YIE). Đó là mức lạm phát trung bình mà các nhà giao dịch trái phiếu dự đoán trong thập kỷ tới. Điều đáng chú ý là: tỷ lệ lạm phát hòa vốn hầu như không thay đổi trong tháng này. Nó chỉ tăng nhẹ từ 2,37% lên 2,35%.
Làm phép tính đơn giản sẽ thấy rõ điều này. Lợi suất danh nghĩa tăng 31 điểm cơ bản. Lợi suất thực tăng 33 điểm cơ bản. Kỳ vọng lạm phát không thay đổi. Hầu như toàn bộ sự tăng lên của lợi suất trái phiếu kho bạc trong tháng này là do lãi suất thực, chứ không phải do lạm phát. Vàng chỉ quan tâm đến một trong hai yếu tố đó.
 traderviet.com
Khi lợi suất thực tăng, chi phí nắm giữ tài sản không sinh lời như vàng cũng tăng theo. Vàng thường chịu áp lực giảm. Khi lợi suất thực giảm, đặc biệt là khi chúng trở nên âm, khiến trái phiếu "an toàn" đảm bảo bạn mất sức mua, sức hấp dẫn tương đối của vàng tăng mạnh. Đó là cơ chế hoạt động. Nó là một chỉ báo đáng tin cậy hơn nhiều về hướng đi của vàng so với lãi suất quỹ liên bang, công cụ chính sách mà mọi người thường theo dõi.
Dữ liệu tháng này đã chứng minh điều đó một cách rõ ràng. Sự tăng vọt mạnh nhất của lợi suất thực trong giai đoạn này diễn ra giữa ngày 22 và 23 tháng 9, cùng phiên giao dịch mà Musalem và Goolsbee đưa ra những nhận xét cứng rắn (các quan chức Cục Dự trữ Liên bang, bình luận công khai ngày 23 tháng 9), khi DFII10 tăng từ 2,63% lên 2,76% chỉ trong một ngày. Đó cũng là phiên giao dịch mà giá vàng ghi nhận mức giảm mạnh nhất trong một ngày trong những tuần gần đây: giảm từ 4.358,58 đô la xuống còn 4.287,43 đô la, giảm 1,6%. Một ngày không phải là bằng chứng về mối quan hệ nhân quả. Nhưng nó phù hợp với cơ chế, và bất kỳ độc giả nào cũng có thể kiểm chứng sự tương đồng này vào lần tới khi giá vàng có biến động mạnh.
Hiện tại, lợi suất thực tế đang dương và tăng lên. Đó là một trở ngại thực sự. Việc giá vàng duy trì tốt trong năm nay bất chấp trở ngại đó tự nó đã đáng chú ý, chứ không phải để giải thích. Khung lý thuyết ở đây là khung lý thuyết tổng quát: dù hai con số này biến động như thế nào, việc phân tích chúng sẽ cho bạn biết lực lượng nào thực sự đang tác động, trong bất kỳ chế độ nào.
Cơ chế chính xác này lại xuất hiện chỉ một tuần trước đó. Giá bạc đã đảo chiều 6,8% trong chín ngày vào giữa tháng 9. Hầu hết các bài báo đều cho rằng nguyên nhân là do nỗi lo lạm phát giảm bớt, nhưng dữ liệu của chính Cục Dự trữ Liên bang lại cho thấy điều khác: giá hòa vốn thực tế đã giảm trong khoảng thời gian đó trong khi lợi suất thực tăng 22 điểm cơ bản. Cùng một cơ chế. Cùng một điểm mù trong các bài báo. Chỉ cách nhau một tuần.
Nhưng đồng đô la đã không suy yếu trong tháng này. Chỉ số đô la trọng số thương mại đã tăng đều đặn kể từ cuối tháng 8. Đám đông đang chú ý đến nửa kia của phương trình. Đó là một sai lầm dễ mắc phải khi hai lợi suất trái phiếu 10 năm thoạt nhìn có vẻ giống nhau.
--- Còn tiếp ---
traderviet.com
Con số quan trọng là lợi suất thực tế của trái phiếu chính phủ kỳ hạn 10 năm, và nó đã tăng 13 điểm cơ bản vào cùng ngày hôm đó. Nếu bạn không biết cách tự tìm con số đó, thì bạn đang đọc tín hiệu quan trọng nhất của vàng một cách gián tiếp, được lọc qua bất kỳ tiêu đề nào mà hãng thông tấn đưa tin. Dưới đây là cách tự kiểm tra, sử dụng cùng dữ liệu mà nhóm biên tập này thu thập.
Khác biệt giữa lợi suất danh nghĩa và lợi suất thực kỳ hạn 10 năm là gì?
Biểu đồ đường thể hiện lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm danh nghĩa và lợi suất thực (TIPS) đều tăng kể từ ngày 8 tháng 9 năm 2026, trong khi lạm phát hòa vốn kỳ hạn 10 năm vẫn ổn định, với sự tăng vọt mạnh nhất của lợi suất thực trong giai đoạn này được đánh dấu vào ngày 22-23 tháng 9.Hầu hết các bài viết đều bỏ qua một sự thật đơn giản: không chỉ có một mức lãi suất trái phiếu kho bạc 10 năm duy nhất. Trên thực tế có hai mức lãi suất khác nhau, và chúng trả lời những câu hỏi khác nhau.
Lợi suất danh nghĩa kỳ hạn 10 năm (mã chứng khoán FRED DGS10) là lợi suất mà mọi người thường nhắc đến. Đó là lãi suất của trái phiếu kho bạc kỳ hạn 10 năm tiêu chuẩn. Vào ngày 23 tháng 9, lợi suất này đóng cửa ở mức 5,11%. Con số này tăng 31 điểm cơ bản so với mức 4,80% vào ngày 8 tháng 9.
Lợi suất thực tế của trái phiếu kỳ hạn 10 năm (mã FRED DFII10) thì khác. Đó là lợi suất của trái phiếu kho bạc được bảo vệ khỏi lạm phát (Treasury Inflation-Protected Securities), loại trái phiếu có mệnh giá điều chỉnh theo lạm phát. Phần còn lại là khoản bồi thường thuần túy cho việc cho vay tiền, sau khi đã loại bỏ phần bù lạm phát. Vào ngày 23 tháng 9, DFII10 đóng cửa ở mức 2,76%, tăng 33 điểm cơ bản so với mức 2,43% vào ngày 8 tháng 9.
Chênh lệch giữa hai con số này, khoảng 2,35 điểm phần trăm, chính là tỷ lệ lạm phát hòa vốn của thị trường (mã chứng khoán FRED T10YIE). Đó là mức lạm phát trung bình mà các nhà giao dịch trái phiếu dự đoán trong thập kỷ tới. Điều đáng chú ý là: tỷ lệ lạm phát hòa vốn hầu như không thay đổi trong tháng này. Nó chỉ tăng nhẹ từ 2,37% lên 2,35%.
Làm phép tính đơn giản sẽ thấy rõ điều này. Lợi suất danh nghĩa tăng 31 điểm cơ bản. Lợi suất thực tăng 33 điểm cơ bản. Kỳ vọng lạm phát không thay đổi. Hầu như toàn bộ sự tăng lên của lợi suất trái phiếu kho bạc trong tháng này là do lãi suất thực, chứ không phải do lạm phát. Vàng chỉ quan tâm đến một trong hai yếu tố đó.
Bài 2: Tại sao pin bar lại lợi hại như vậy
Tại sao lợi suất thực lại tác động đến giá vàng nhiều hơn lãi suất quỹ liên bang?
Vàng không trả lãi suất cố định, không cổ tức, không lợi suất. Việc nắm giữ vàng khiến bạn phải trả số tiền tương đương với một khoản đầu tư an toàn, có lãi suất khác. Chi phí cơ hội đó không phải là lợi suất danh nghĩa của trái phiếu kho bạc. Đó là lợi suất thực , bởi vì lạm phát làm giảm giá trị lãi suất trái phiếu cũng chắc chắn như việc nó làm giảm giá trị một khoản tiền mặt dưới gối bạn.Khi lợi suất thực tăng, chi phí nắm giữ tài sản không sinh lời như vàng cũng tăng theo. Vàng thường chịu áp lực giảm. Khi lợi suất thực giảm, đặc biệt là khi chúng trở nên âm, khiến trái phiếu "an toàn" đảm bảo bạn mất sức mua, sức hấp dẫn tương đối của vàng tăng mạnh. Đó là cơ chế hoạt động. Nó là một chỉ báo đáng tin cậy hơn nhiều về hướng đi của vàng so với lãi suất quỹ liên bang, công cụ chính sách mà mọi người thường theo dõi.
Dữ liệu tháng này đã chứng minh điều đó một cách rõ ràng. Sự tăng vọt mạnh nhất của lợi suất thực trong giai đoạn này diễn ra giữa ngày 22 và 23 tháng 9, cùng phiên giao dịch mà Musalem và Goolsbee đưa ra những nhận xét cứng rắn (các quan chức Cục Dự trữ Liên bang, bình luận công khai ngày 23 tháng 9), khi DFII10 tăng từ 2,63% lên 2,76% chỉ trong một ngày. Đó cũng là phiên giao dịch mà giá vàng ghi nhận mức giảm mạnh nhất trong một ngày trong những tuần gần đây: giảm từ 4.358,58 đô la xuống còn 4.287,43 đô la, giảm 1,6%. Một ngày không phải là bằng chứng về mối quan hệ nhân quả. Nhưng nó phù hợp với cơ chế, và bất kỳ độc giả nào cũng có thể kiểm chứng sự tương đồng này vào lần tới khi giá vàng có biến động mạnh.
Hiện tại chúng ta đang ở trong chế độ lợi suất thực âm hay dương?
Cần phải xác định chính xác chúng ta đang ở trong chế độ nào, bởi vì luận điểm về tiền tệ ổn định sẽ khác nhau tùy thuộc vào câu trả lời. Lợi suất thực ở mức 2,76% là mức tích cực rõ rệt. Đây không phải là môi trường lợi suất thực âm, kìm hãm tài chính như giai đoạn 2020-2022, khi người tiết kiệm chắc chắn sẽ mất sức mua khi nắm giữ trái phiếu "an toàn". Luận điểm về vàng dễ thuyết phục hơn vào thời điểm đó.Hiện tại, lợi suất thực tế đang dương và tăng lên. Đó là một trở ngại thực sự. Việc giá vàng duy trì tốt trong năm nay bất chấp trở ngại đó tự nó đã đáng chú ý, chứ không phải để giải thích. Khung lý thuyết ở đây là khung lý thuyết tổng quát: dù hai con số này biến động như thế nào, việc phân tích chúng sẽ cho bạn biết lực lượng nào thực sự đang tác động, trong bất kỳ chế độ nào.
Cơ chế chính xác này lại xuất hiện chỉ một tuần trước đó. Giá bạc đã đảo chiều 6,8% trong chín ngày vào giữa tháng 9. Hầu hết các bài báo đều cho rằng nguyên nhân là do nỗi lo lạm phát giảm bớt, nhưng dữ liệu của chính Cục Dự trữ Liên bang lại cho thấy điều khác: giá hòa vốn thực tế đã giảm trong khoảng thời gian đó trong khi lợi suất thực tăng 22 điểm cơ bản. Cùng một cơ chế. Cùng một điểm mù trong các bài báo. Chỉ cách nhau một tuần.
Tại sao mạng xã hội vẫn đổ lỗi cho lạm phát chứ không phải lợi suất thực tế?
Hiện đang có một khoảng cách rõ rệt giữa những gì cơ chế thị trường nói và những gì cuộc thảo luận trực tuyến nói. Tâm lý xã hội xung quanh vàng hiện đang ở mức tích cực khoảng 89%. Chủ đề hỗ trợ lớn nhất trong các cuộc thảo luận đó là “động lực tăng giá do chỉ số giá tiêu dùng (CPI) thúc đẩy”: các nhà giao dịch cho rằng sự biến động của vàng xoay quanh dữ liệu lạm phát và đồng đô la suy yếu.Nhưng đồng đô la đã không suy yếu trong tháng này. Chỉ số đô la trọng số thương mại đã tăng đều đặn kể từ cuối tháng 8. Đám đông đang chú ý đến nửa kia của phương trình. Đó là một sai lầm dễ mắc phải khi hai lợi suất trái phiếu 10 năm thoạt nhìn có vẻ giống nhau.
--- Còn tiếp ---
Nguồn: GoldSilver
Mô hình hai đỉnh, hai đáy - Chuyện chưa kể
Giới thiệu sách Trading hay
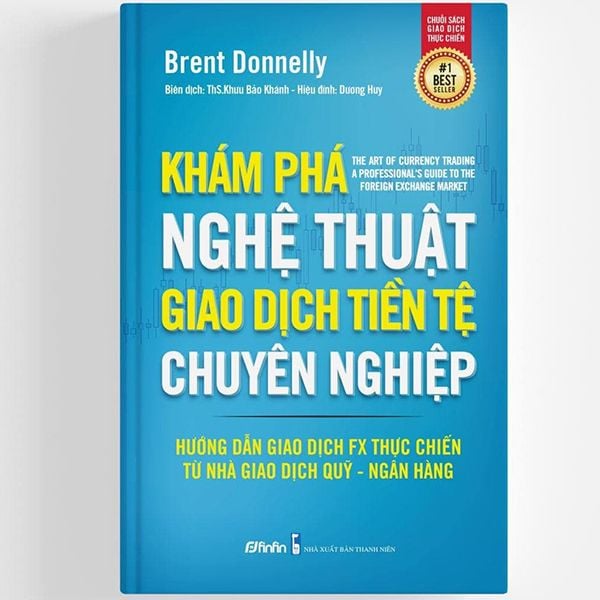
Khám phá Nghệ thuật Giao dịch Tiền tệ Chuyên nghiệp
Sách được viết bởi FX Trader chuyên nghiệp, có gần 30 năm giao dịch Forex cho các ngân hàng lớn thế giới như Citi, Nomura hay HSBC, đồng thời từng trading cho quỹ đầu cơ có vốn hàng chục triệu đô la


Bài viết liên quan


