


- 6,371
- 31,211
- Chủ đề liên quan
- 6873,6876,
Anh em có thể xem lại phần đầu: Lợi suất thực so với lãi suất danh nghĩa: Con số thực sự tác động đến giá vàng (Phần 1)
Nguyên tắc chung: nếu DFII10 và DGS10 cùng biến động trong khi T10YIE đứng yên, đó là câu chuyện về lãi suất thực. Đó là lực cản đối với vàng, hoặc lực đẩy thuận chiều nếu chúng đang giảm. Nếu T10YIE biến động trong khi DFII10 đứng yên, đó là câu chuyện về kỳ vọng lạm phát, và mối quan hệ của vàng với điều này phức tạp và kém tin cậy hơn. Dù sao đi nữa, bạn sẽ biết mình đang thực sự theo dõi cuộc chiến nào, chứ không phải cuộc chiến mà tiêu đề chọn cho bạn.
Nếu DGS10 và DFII10 biến động cùng chiều trong khi T10YIE đi ngang, thì lợi suất thực đang chi phối xu hướng. Điều này thường là một trở ngại đối với giá vàng khi tăng. Nếu T10YIE biến động thay vào đó, thì đó là câu chuyện về kỳ vọng lạm phát. Mối quan hệ của nó với vàng yếu hơn và ít nhất quán hơn.
 traderviet.com
Các yếu tố khác, như việc mua vào của ngân hàng trung ương, biến động của đồng đô la, hoặc nhu cầu địa chính trị, có thể bù đắp hoặc khuếch đại nó trong bất kỳ khoảng thời gian nào. Lợi suất thực ở mức 2,76% và đang tăng lên tính đến ngày 23 tháng 9 năm 2026, là một trở ngại thực sự mà vàng hiện đang phải gánh chịu, chứ không phải là điều mà nó miễn nhiễm.
Lạm phát hòa vốn (T10YIE) đã ổn định, dao động từ 2,37% đến 2,35% trong khoảng thời gian từ ngày 8 tháng 9 đến ngày 24 tháng 9 năm 2026. Vì vậy, kịch bản này đã không xảy ra trong tháng này. Việc kiểm tra ba chỉ số tương tự sẽ cho thấy điều đó sớm hơn. Dấu hiệu cần theo dõi là T10YIE biến động trong khi DFII10 giữ ổn định.
traderviet.com
Chỉ riêng quyết định về lãi suất của Fed không thể dự đoán chính xác diễn biến của vàng. Lợi suất thực 10 năm của thị trường, chứ không phải lãi suất quỹ liên bang, mới là biến số quan trọng. Hai yếu tố này có thể trái chiều, như trường hợp ngày 22-23 tháng 9 năm 2026 đã cho thấy, khi lợi suất thực tăng mạnh trùng khớp với mức giảm mạnh nhất trong một ngày của vàng trong giai đoạn đó.
Những điểm chính cần ghi nhớ:
NGUỒN THÔNG TIN
1. Ngân hàng Dự trữ Liên bang St. Louis (FRED) – Lãi suất trái phiếu kho bạc kỳ hạn 10 năm, kỳ hạn cố định (DGS10)
2. Ngân hàng Dự trữ Liên bang St. Louis (FRED) – Trái phiếu kho bạc kỳ hạn 10 năm, kỳ hạn cố định, được điều chỉnh theo lạm phát (DFII10)
3. Ngân hàng Dự trữ Liên bang St. Louis (FRED) – Lãi suất hòa vốn lạm phát kỳ hạn 10 năm (T10YIE)
4. GoldSilver – Biểu đồ giá vàng trực tiếp
5. GoldSilver – Biểu đồ giá bạc trực tiếp
6. Business Recorder – Giá vàng giảm khi các quan chức Fed báo hiệu tăng lãi suất
7. LunarCrush – Trang chủ đề tâm lý xã hội XAUUSD
traderviet.com
Làm thế nào bạn có thể tự mình kiểm tra lợi suất thực tế?
Bạn không cần thiết bị đầu cuối Bloomberg cho việc này. FRED, cơ sở dữ liệu công khai của Ngân hàng Dự trữ Liên bang St. Louis, công bố miễn phí cả ba chuỗi dữ liệu này, được cập nhật hàng ngày. Tìm kiếm DGS10 để có lợi suất danh nghĩa kỳ hạn 10 năm. Sau đó, lấy DFII10 để có lợi suất thực kỳ hạn 10 năm. Cuối cùng, kiểm tra T10YIE để có tỷ lệ lạm phát hòa vốn kỳ hạn 10 năm. Lấy dữ liệu của hai đến ba tuần gần nhất của mỗi chỉ số, và bạn có thể thực hiện phân tích tương tự đối với bất kỳ biến động nào của giá vàng, mà không cần chờ đợi dịch vụ tin tức nào chọn lọc thông tin cho bạn.Nguyên tắc chung: nếu DFII10 và DGS10 cùng biến động trong khi T10YIE đứng yên, đó là câu chuyện về lãi suất thực. Đó là lực cản đối với vàng, hoặc lực đẩy thuận chiều nếu chúng đang giảm. Nếu T10YIE biến động trong khi DFII10 đứng yên, đó là câu chuyện về kỳ vọng lạm phát, và mối quan hệ của vàng với điều này phức tạp và kém tin cậy hơn. Dù sao đi nữa, bạn sẽ biết mình đang thực sự theo dõi cuộc chiến nào, chứ không phải cuộc chiến mà tiêu đề chọn cho bạn.
Lợi suất thực tế và lợi suất danh nghĩa khác nhau ở điểm nào?
Lợi suất danh nghĩa là lãi suất được in trên trái phiếu. Nó không được điều chỉnh theo lạm phát. Lợi suất thực loại bỏ yếu tố lạm phát. Nó đo lường lợi nhuận thực tế theo sức mua mà người cho vay kiếm được. Đối với trái phiếu kho bạc Mỹ, lợi suất danh nghĩa kỳ hạn 10 năm là FRED series DGS10. Lợi suất thực kỳ hạn 10 năm là DFII10, lợi suất của trái phiếu kho bạc được bảo vệ khỏi lạm phát (TIPS). Tính đến ngày 23 tháng 9 năm 2026, DGS10 ở mức 5,11% và DFII10 ở mức 2,76%. Khoảng cách xấp xỉ 2,35 điểm phần trăm giữa chúng là ước tính lạm phát hòa vốn của thị trường trái phiếu, được theo dõi là T10YIE.Khi theo dõi giá vàng, nhà đầu tư nên theo dõi lợi suất thực hay lợi suất danh nghĩa?
Lợi suất thực là thước đo tốt hơn cho vàng, chứ không phải lợi suất danh nghĩa. Lợi suất danh nghĩa kết hợp hai tín hiệu khác nhau: kỳ vọng lạm phát và chi phí thực của tiền tệ. Chỉ có một trong hai, thành phần thực, mới liên tục tác động đến vàng. Vào tháng 9 năm 2026, lợi suất danh nghĩa kỳ hạn 10 năm tăng 31 điểm cơ bản. Lợi suất thực tăng 33 điểm cơ bản trong cùng kỳ. Lạm phát hòa vốn không thay đổi. Chỉ dựa vào con số danh nghĩa sẽ đánh giá sai tháng đó là câu chuyện về lạm phát chứ không phải câu chuyện về lãi suất thực.Tôi có thể tự kiểm tra lợi suất thực tế từng bước như thế nào?
Hãy truy cập fred.stlouisfed.org và tìm kiếm ba mã. Sử dụng DGS10 để xem lợi suất danh nghĩa kỳ hạn 10 năm. Lấy DFII10 để xem lợi suất thực kỳ hạn 10 năm. Kiểm tra T10YIE để xem tỷ lệ lạm phát hòa vốn kỳ hạn 10 năm. Lấy dữ liệu hàng ngày trong hai đến ba tuần gần nhất cho mỗi mã.Nếu DGS10 và DFII10 biến động cùng chiều trong khi T10YIE đi ngang, thì lợi suất thực đang chi phối xu hướng. Điều này thường là một trở ngại đối với giá vàng khi tăng. Nếu T10YIE biến động thay vào đó, thì đó là câu chuyện về kỳ vọng lạm phát. Mối quan hệ của nó với vàng yếu hơn và ít nhất quán hơn.
Inside bar - chuyện chưa kể từ Mr. Martin Pring
Điều gì sẽ xảy ra với vàng nếu lợi suất thực tế tiếp tục tăng?
Lợi suất thực tăng cao làm tăng chi phí cơ hội khi nắm giữ một tài sản không sinh lời như vàng. Trong lịch sử, đó là một trở ngại, chứ không phải là một mức sàn. Một biến động 25 điểm cơ bản trong lợi suất thực thường tương ứng với mức biến động khoảng 40 đến 60 đô la mỗi ounce vàng. Mối quan hệ này mang tính định hướng, chứ không phải là cơ học.Các yếu tố khác, như việc mua vào của ngân hàng trung ương, biến động của đồng đô la, hoặc nhu cầu địa chính trị, có thể bù đắp hoặc khuếch đại nó trong bất kỳ khoảng thời gian nào. Lợi suất thực ở mức 2,76% và đang tăng lên tính đến ngày 23 tháng 9 năm 2026, là một trở ngại thực sự mà vàng hiện đang phải gánh chịu, chứ không phải là điều mà nó miễn nhiễm.
Điều gì sẽ xảy ra nếu lạm phát hòa vốn bắt đầu tăng thay vì lợi suất thực?
Điều đó sẽ biến câu chuyện này thành câu chuyện về kỳ vọng lạm phát thay vì câu chuyện về lãi suất thực. Mối quan hệ giữa vàng và kỳ vọng lạm phát gia tăng trong lịch sử cho thấy nó có xu hướng hỗ trợ. Nhưng mối quan hệ này ít tức thời và kém tin cậy hơn so với mối quan hệ của vàng với lợi suất thực.Lạm phát hòa vốn (T10YIE) đã ổn định, dao động từ 2,37% đến 2,35% trong khoảng thời gian từ ngày 8 tháng 9 đến ngày 24 tháng 9 năm 2026. Vì vậy, kịch bản này đã không xảy ra trong tháng này. Việc kiểm tra ba chỉ số tương tự sẽ cho thấy điều đó sớm hơn. Dấu hiệu cần theo dõi là T10YIE biến động trong khi DFII10 giữ ổn định.
[Quy tắc giao dịch hàng đầu] Đừng để lệnh lời thành lệnh lỗ
Tại sao giá vàng lại phản ứng với lợi suất thực tế thay vì lãi suất quỹ liên bang?
Lãi suất quỹ liên bang là một công cụ chính sách ngắn hạn mà Cục Dự trữ Liên bang (Fed) trực tiếp thiết lập. Nó chỉ ảnh hưởng đến vàng một cách gián tiếp, bằng cách tác động đến lợi suất thực của trái phiếu dài hạn. Lợi suất thực đó mới chính là yếu tố quyết định chi phí cơ hội khi nắm giữ một tài sản không sinh lời như vàng.Chỉ riêng quyết định về lãi suất của Fed không thể dự đoán chính xác diễn biến của vàng. Lợi suất thực 10 năm của thị trường, chứ không phải lãi suất quỹ liên bang, mới là biến số quan trọng. Hai yếu tố này có thể trái chiều, như trường hợp ngày 22-23 tháng 9 năm 2026 đã cho thấy, khi lợi suất thực tăng mạnh trùng khớp với mức giảm mạnh nhất trong một ngày của vàng trong giai đoạn đó.
Những điểm chính cần ghi nhớ:
- Yếu tố vĩ mô mạnh mẽ và ổn định nhất tác động lên giá vàng là lợi suất trái phiếu kho bạc kỳ hạn 10 năm thực tế (DFII10), chứ không phải lợi suất danh nghĩa hay lãi suất quỹ liên bang.
- Kể từ ngày 8 tháng 9 năm 2026, lợi suất danh nghĩa trái phiếu kỳ hạn 10 năm tăng 31 điểm cơ bản trong khi lợi suất thực tăng 33 điểm cơ bản và lạm phát hòa vốn không thay đổi. Diễn biến trong tháng này là câu chuyện về lãi suất thực, chứ không phải câu chuyện về lạm phát.
- Lợi suất thực hiện tại đang ở mức dương (2,76%) và đang tăng, đây là một trở ngại thực sự khác biệt so với môi trường "kiềm chế tài chính" với lợi suất thực âm trong giai đoạn 2020-2022.
- Cả ba chuỗi (DGS10, DFII10, T10YIE) đều miễn phí và công khai trên FRED, được cập nhật hàng ngày. Bất kỳ độc giả nào cũng có thể tự mình thực hiện kiểm tra này.
NGUỒN THÔNG TIN
1. Ngân hàng Dự trữ Liên bang St. Louis (FRED) – Lãi suất trái phiếu kho bạc kỳ hạn 10 năm, kỳ hạn cố định (DGS10)
2. Ngân hàng Dự trữ Liên bang St. Louis (FRED) – Trái phiếu kho bạc kỳ hạn 10 năm, kỳ hạn cố định, được điều chỉnh theo lạm phát (DFII10)
3. Ngân hàng Dự trữ Liên bang St. Louis (FRED) – Lãi suất hòa vốn lạm phát kỳ hạn 10 năm (T10YIE)
4. GoldSilver – Biểu đồ giá vàng trực tiếp
5. GoldSilver – Biểu đồ giá bạc trực tiếp
6. Business Recorder – Giá vàng giảm khi các quan chức Fed báo hiệu tăng lãi suất
7. LunarCrush – Trang chủ đề tâm lý xã hội XAUUSD
Nguồn: GoldSilver
Chiến thuật hành động giá đảo chiều
Giới thiệu sách Trading hay
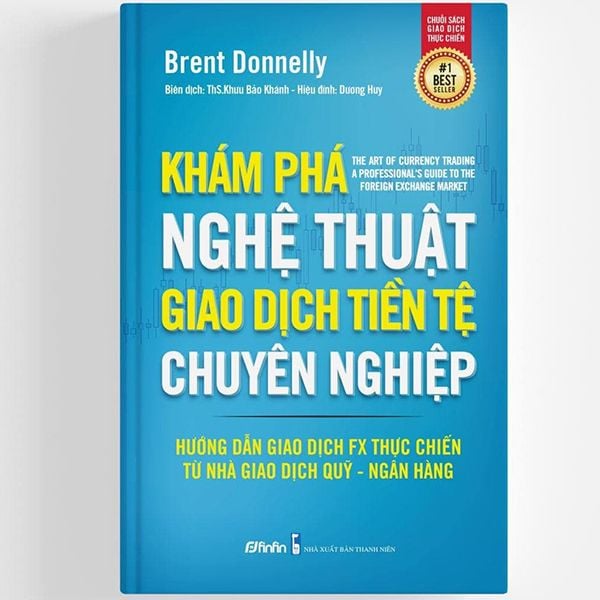
Khám phá Nghệ thuật Giao dịch Tiền tệ Chuyên nghiệp
Sách được viết bởi FX Trader chuyên nghiệp, có gần 30 năm giao dịch Forex cho các ngân hàng lớn thế giới như Citi, Nomura hay HSBC, đồng thời từng trading cho quỹ đầu cơ có vốn hàng chục triệu đô la


Bài viết liên quan


