



- 6,368
- 31,210
- Thread cover
- data/assets/threadprofilecover/TungAnh17-1790699402.png
- Chủ đề liên quan
- 8226,29966,
Kiểm soát đường cong lợi suất có nghĩa là ngân hàng trung ương mua trái phiếu chính phủ không giới hạn để duy trì lãi suất mục tiêu. Cục Dự trữ Liên bang (Fed) chưa công bố chương trình này. Nhà kinh tế trưởng của GBI, Trey Reik, đã theo dõi sáu động thái riêng biệt của Bộ Tài chính trong sáu tuần. Nhìn chung, chúng đều hướng đến cùng một kết quả, mà không cần in thêm một đồng đô la nào.
Việc phát hành tiền để trả nợ là thuật ngữ chung chỉ việc ngân hàng trung ương tạo ra tiền để mua trái phiếu chính phủ. Ví dụ, bảng cân đối kế toán của Cục Dự trữ Liên bang (Fed) đã tăng khoảng 3,3 nghìn tỷ đô la trong năm sau tháng 3 năm 2020. Sự tăng trưởng đó chủ yếu đến từ việc mua trái phiếu kho bạc và trái phiếu thế chấp. Tuy nhiên, chương trình đó vẫn được công bố với quy mô và thời gian ước tính. Ngược lại, việc kiểm soát đường cong lợi suất loại bỏ hoàn toàn giới hạn về quy mô.

 traderviet.com
Ngân hàng Trung ương Nhật Bản (BOJ) đã từng thực hiện thí nghiệm này. Bắt đầu từ năm 2016, BOJ đã giữ lãi suất trái phiếu kỳ hạn 10 năm ở mức gần bằng 0. Có thời điểm, BOJ nắm giữ hơn một nửa tổng số trái phiếu chính phủ Nhật Bản đang lưu hành. Trong khi đó, đồng yên đã mất khoảng một phần ba giá trị so với đồng đô la trong giai đoạn đó.
Giá vàng tính bằng yên, ngược lại, đã tăng gấp khoảng năm lần. Nói tóm lại, đó là kết quả thực tế mà Reik đang theo dõi. Ngân hàng Trung ương Nhật Bản (BOJ) đã chính thức chấm dứt chính sách kiểm soát đường cong lợi suất vào tháng 3 năm 2024. Mặc dù vậy, họ vẫn mua một lượng lớn trái phiếu chính phủ.
Các nhà kinh tế gọi mô hình này là kìm hãm tài chính, hay giữ lãi suất dưới mức lạm phát. Kết quả là, nó làm giảm giá trị thực của nợ theo thời gian. Nó cũng âm thầm chuyển dịch của cải từ người tiết kiệm sang người đi vay, bao gồm cả chính phủ.
Lời nhận xét này càng thêm trọng lượng, xét đến xuất thân của Bessent. Reik từng quản lý một tài khoản cho Quỹ Quantum của Soros trong hai năm, báo cáo trực tiếp cho Bessent. Bessent là giám đốc đầu tư của quỹ vào thời điểm đó. Sau này, ông điều hành công ty riêng của mình trong một thập kỷ trước khi trở thành Bộ trưởng Tài chính.
Tuy nhiên, cho đến nay, chiến lược này vẫn chưa mang lại kết quả như mong muốn. Thay vào đó, lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã tăng khoảng 20 điểm cơ bản trong hai tuần qua. Hiện tại, lợi suất này đang ở mức gần 4,95%, mức cao nhất kể từ tháng 10 năm 2023.
Ông cũng nêu ra một điều kiện kinh tế cụ thể có thể thay đổi hoàn toàn quan điểm của ông. Cụ thể, điều đó liên quan đến lượng vốn vay mới mà nền kinh tế Mỹ cần mỗi năm chỉ để duy trì tăng trưởng.
Anh em có thể xem những đánh giá đầy đủ hơn về chủ đề này từ tác giao theo clip bên dưới:
traderviet.com
Kiểm soát đường cong lợi suất là gì và nó khác với QE như thế nào?
Chính sách nới lỏng định lượng (QE) công bố quy mô của nó trước. Cục Dự trữ Liên bang (Fed) tuyên bố một số tiền cụ thể và một lịch trình, sau đó dừng lại. Kiểm soát đường cong lợi suất hoạt động khác. Ngân hàng trung ương chọn một mức lợi suất và mua bất cứ thứ gì cần thiết để bảo vệ mức lợi suất đó. Không có giới hạn về quy mô và không có ngày kết thúc. Đó là lý do tại sao Reik gọi nó là "thiên đường tối thượng" cho vàng. Kiểm soát hoàn toàn đường cong lợi suất sẽ buộc Fed phải cam kết tạo ra tiền không giới hạn, chỉ để giữ ổn định một con số duy nhất.Việc phát hành tiền để trả nợ là thuật ngữ chung chỉ việc ngân hàng trung ương tạo ra tiền để mua trái phiếu chính phủ. Ví dụ, bảng cân đối kế toán của Cục Dự trữ Liên bang (Fed) đã tăng khoảng 3,3 nghìn tỷ đô la trong năm sau tháng 3 năm 2020. Sự tăng trưởng đó chủ yếu đến từ việc mua trái phiếu kho bạc và trái phiếu thế chấp. Tuy nhiên, chương trình đó vẫn được công bố với quy mô và thời gian ước tính. Ngược lại, việc kiểm soát đường cong lợi suất loại bỏ hoàn toàn giới hạn về quy mô.
10 quy tắc giao dịch ngoại hối cần nằm lòng - Không bào chữa
Ngân hàng Trung ương Nhật Bản (BOJ) đã từng thực hiện thí nghiệm này. Bắt đầu từ năm 2016, BOJ đã giữ lãi suất trái phiếu kỳ hạn 10 năm ở mức gần bằng 0. Có thời điểm, BOJ nắm giữ hơn một nửa tổng số trái phiếu chính phủ Nhật Bản đang lưu hành. Trong khi đó, đồng yên đã mất khoảng một phần ba giá trị so với đồng đô la trong giai đoạn đó.
Giá vàng tính bằng yên, ngược lại, đã tăng gấp khoảng năm lần. Nói tóm lại, đó là kết quả thực tế mà Reik đang theo dõi. Ngân hàng Trung ương Nhật Bản (BOJ) đã chính thức chấm dứt chính sách kiểm soát đường cong lợi suất vào tháng 3 năm 2024. Mặc dù vậy, họ vẫn mua một lượng lớn trái phiếu chính phủ.
Sáu động thái nào của Bộ Tài chính Mỹ đứng sau chính sách “Kiểm soát đường cong lợi suất ở mức độ nhẹ”?
Reik đã tiến hành đếm. Và đây là những gì anh ấy tìm thấy:- Nhu cầu về stablecoin. Stablecoin thường nắm giữ dự trữ trong trái phiếu kho bạc ngắn hạn. [Citi] ước tính 4 nghìn tỷ đô la stablecoin có thể đẩy lượng trái phiếu nắm giữ lên một phần tư tổng nợ kho bạc vào năm 2030.
- Yêu cầu thiết lập đường dây hoán đổi. UAE đã yêu cầu Cục Dự trữ Liên bang Mỹ (Fed) thiết lập đường dây hoán đổi trực tiếp, một đặc quyền thường chỉ dành cho năm ngân hàng trung ương.
- Một biện pháp hỗ trợ repo rộng hơn. Ông Bessent đã thúc đẩy Fed nâng giới hạn 60 tỷ đô la của cơ chế FIMA. Tuy nhiên, cho đến nay, giới hạn này vẫn không thay đổi.
- Một cuộc can thiệp chung vào đồng yên. Mỹ và Nhật Bản đã cùng nhau can thiệp, được cho là đã chi tới 90 tỷ đô la để bảo vệ đồng yên.
- Chương trình mua lại trái phiếu quy mô lớn hơn. Bộ Tài chính đã tăng gấp đôi giới hạn mua lại trái phiếu hàng quý từ 2 tỷ đô la lên 4 tỷ đô la. Sau đó, họ đặt giới hạn 6 tỷ đô la cho đợt mua lại đầu tiên vào ngày 9 tháng 9. Cuối cùng, họ chỉ mua được 5,19 tỷ đô la, thấp hơn so với giới hạn đó.
- Một khoản dự trữ trị giá nghìn tỷ đô la. Bessent đã đề xuất sử dụng khoản tiền 950 tỷ đô la của Bộ Tài chính tại Cục Dự trữ Liên bang để giúp tài trợ cho các chương trình mua lại trái phiếu trong tương lai.
Các nhà kinh tế gọi mô hình này là kìm hãm tài chính, hay giữ lãi suất dưới mức lạm phát. Kết quả là, nó làm giảm giá trị thực của nợ theo thời gian. Nó cũng âm thầm chuyển dịch của cải từ người tiết kiệm sang người đi vay, bao gồm cả chính phủ.
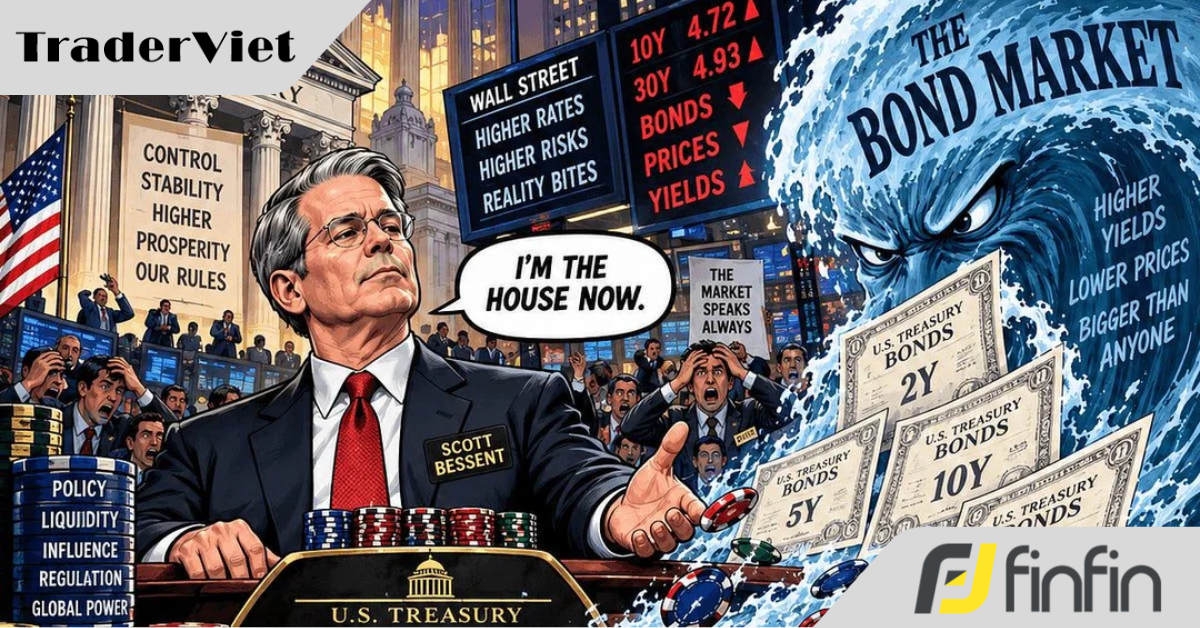
Tại sao việc Bessent tự xưng là "nhà cái" trên thị trường đồng Yên lại gây chấn động thị trường?
Bessent nói với các nhà giao dịch tiền tệ rằng ông là người nắm giữ vị thế vững chắc trên thị trường đồng yên. Cụ thể, ông nói rằng ông có lợi thế khiến việc đặt cược chống lại ông là không khôn ngoan. Xét cho cùng, Bộ trưởng Tài chính của một nền kinh tế G7 hiếm khi nói chuyện giống như một nhà quản lý quỹ đầu cơ. Đó chính xác là điều đã khiến các nhà giao dịch lo ngại.Lời nhận xét này càng thêm trọng lượng, xét đến xuất thân của Bessent. Reik từng quản lý một tài khoản cho Quỹ Quantum của Soros trong hai năm, báo cáo trực tiếp cho Bessent. Bessent là giám đốc đầu tư của quỹ vào thời điểm đó. Sau này, ông điều hành công ty riêng của mình trong một thập kỷ trước khi trở thành Bộ trưởng Tài chính.
Tuy nhiên, cho đến nay, chiến lược này vẫn chưa mang lại kết quả như mong muốn. Thay vào đó, lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã tăng khoảng 20 điểm cơ bản trong hai tuần qua. Hiện tại, lợi suất này đang ở mức gần 4,95%, mức cao nhất kể từ tháng 10 năm 2023.
Tại sao Reik lại gọi việc kiểm soát hoàn toàn đường cong lợi suất là "thiên đường tối thượng" đối với vàng?
Reik đã vạch ra một ranh giới rõ ràng ở đây. Ông giải thích rằng, kiểm soát đường cong lợi suất ở mức độ nhẹ chỉ làm thay đổi kết quả mà không cần cam kết chính thức. Tuy nhiên, kiểm soát đường cong lợi suất toàn diện thì khác. Điều đó có nghĩa là Cục Dự trữ Liên bang (Fed) công khai cam kết in thêm bất cứ thứ gì cần thiết để giữ vững mục tiêu lợi suất. Nói cách khác, cam kết đó chính là việc tạo ra tiền một cách vô điều kiện, theo đúng định nghĩa.Ông cũng nêu ra một điều kiện kinh tế cụ thể có thể thay đổi hoàn toàn quan điểm của ông. Cụ thể, điều đó liên quan đến lượng vốn vay mới mà nền kinh tế Mỹ cần mỗi năm chỉ để duy trì tăng trưởng.
Anh em có thể xem những đánh giá đầy đủ hơn về chủ đề này từ tác giao theo clip bên dưới:
Nguồn: GoldSilver
5 tuyệt chiêu Trading sử dụng đường trung bình MA
Giới thiệu sách Trading hay
Khám phá Nghệ thuật Giao dịch Tiền tệ Chuyên nghiệp
Sách được viết bởi FX Trader chuyên nghiệp, có gần 30 năm giao dịch Forex cho các ngân hàng lớn thế giới như Citi, Nomura hay HSBC, đồng thời từng trading cho quỹ đầu cơ có vốn hàng chục triệu đô la


Bài viết liên quan


